Daniel Arias Rivera
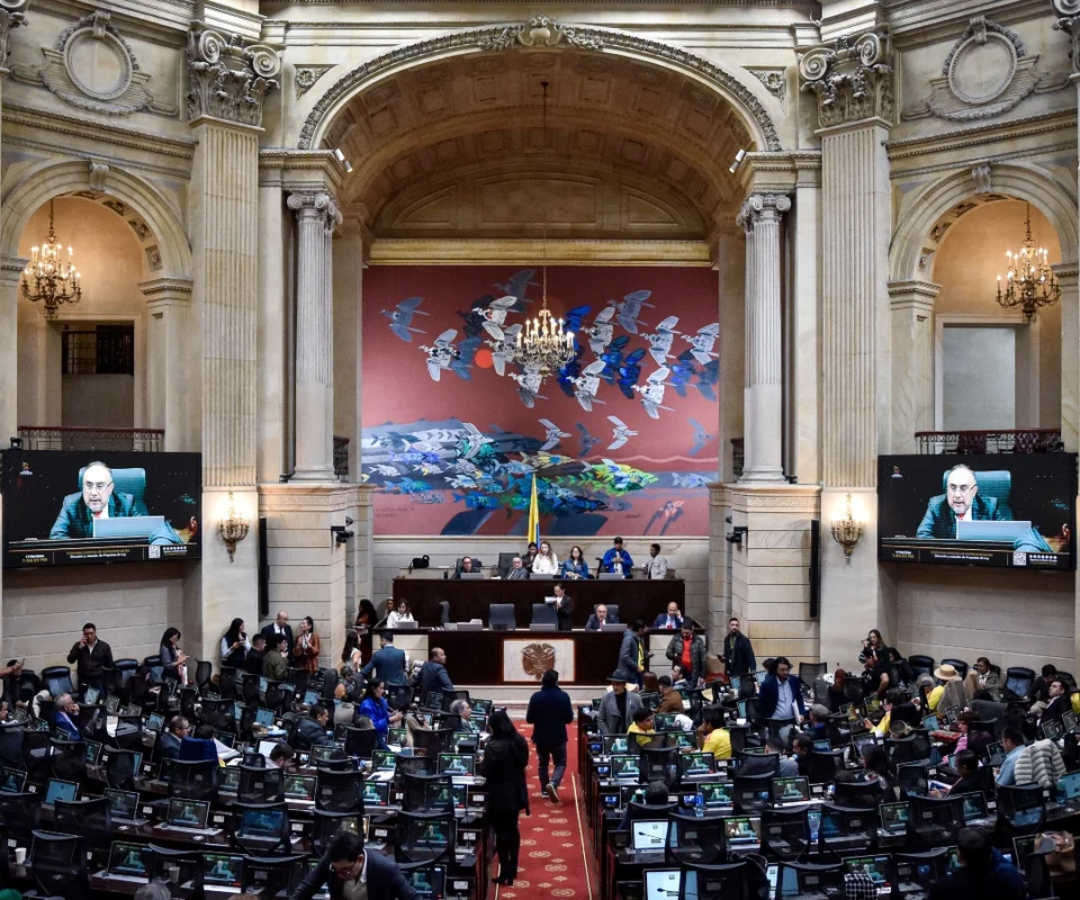
La noticia es que el trámite del Presupuesto General de la Nación para 2027 habría sufrido un traspié definitivo en las comisiones económicas del Congreso. De acuerdo con reportes periodísticos la discrepancia radicó en la aprobación del artículo 65, referente al fondo de estabilización de precios de los combustibles. Mientras la Cámara de Representantes incluyó una proposición modificatoria planteada a última hora, el Senado rechazó dicho texto y omitió conformar la obligatoria comisión de conciliación antes de la medianoche del plazo constitucional.
Al superarse la medianoche del 20 de octubre, se vencen los términos para seguir tramitando esta norma. Lo anterior, generó una fuerte bulla política por la supuesta invalidez absoluta de todo el articulado. La falta de unificación del texto en ambas cámaras impidió que el proyecto fuera expedido en los tiempos normativos estipulados, lo que de inmediato reabrió la discusión sobre si el Gobierno Nacional deberá adoptar el presupuesto mediante decreto o acudir a la figura de la prórroga presupuestal.
Frente a esta situación, resulta desconcertante la actitud de ciertos sectores de la bancada de oposición. Con una bajeza impresentable, la senadora Esmeralda Hernández celebró abiertamente en sus redes sociales el colapso del trámite, postura que fue replicada por otros congresistas del Pacto Histórico como si se tratase de una victoria épica. Sin embargo, no hay absolutamente nada que celebrar. Que la bancada con mayor representación en el Congreso celebre su incapacidad para coordinar su propia agenda, que ni habiendo intentado la ruptura del quórum hubiera podido en franca lid atajar la norma, revela un profundo sinsentido político e institucional.
Ahora bien, dejando a un lado la retórica legislativa, resulta difícil sostener, a la luz de la jurisprudencia constitucional reciente, que una discrepancia concentrada en una disposición específica tenga como consecuencia necesaria la invalidez de toda la ley presupuestal. En decisiones como las sentencias C-486 de 2016, C-438 de 2019 y C-167 de 2021, la Corte Constitucional ha enfatizado que el control de constitucionalidad de las leyes anuales de presupuesto debe ser particularmente estricto, debido a que su contenido está materialmente delimitado por la Constitución y por el Estatuto Orgánico del Presupuesto. Sin embargo, ese rigor no se traduce automáticamente en la anulación integral de la ley, sino en la identificación precisa de la disposición que desconoce los límites materiales o procedimentales que gobiernan la legislación presupuestal.
En esa misma línea, la Corte ha aplicado de manera constante el principio de conservación del derecho y la preservación de la voluntad democrática válidamente expresada por el Congreso, privilegiando remedios que permitan aislar el vicio identificado cuando este resulta escindible del resto del articulado. Así ocurrió en múltiples precedentes sobre leyes anuales de presupuesto, en los que la sanción constitucional consistió en retirar del ordenamiento la disposición problemática sin afectar el conjunto de la ley.
Desde esta perspectiva, si el eventual defecto se circunscribe a la falta de conciliación o aprobación regular de un artículo específico, la solución que aparece como más consistente con la doctrina constitucional no sería la caída automática de todo el Presupuesto General de la Nación, sino la evaluación de si el vicio puede predicarse exclusivamente de la disposición afectada, preservando las restantes normas aprobadas regularmente.
A fin de comprender cómo la Corte pondera las consecuencias institucionales de los vicios de procedimiento, resulta ilustrativo recordar la Sentencia C-481 de 2019, mediante la cual declaró inexequible la Ley de Financiamiento por irregularidades en su trámite legislativo. Sin embargo, lejos de provocar un vacío normativo inmediato, la Corte difirió los efectos de la decisión para preservar la estabilidad fiscal y permitir que el Congreso adoptara una nueva regulación. Aunque se trataba de un supuesto distinto, el precedente confirma una constante de la jurisprudencia constitucional: frente a defectos legislativos con potencial impacto sistémico, el tribunal suele privilegiar soluciones compatibles con la seguridad jurídica, la continuidad de la acción estatal y la conservación de las decisiones democráticas válidamente adoptadas.
Un razonamiento similar puede encontrarse en el examen de la tan controvertida Ley 2381 de 2024, conocida como la reforma pensional. En la Sentencia C-264 de 2026, la Corte concluyó que durante el trámite legislativo se había presentado un vicio de procedimiento relacionado con la insuficiente deliberación y el tratamiento de diversas proposiciones en la Cámara de Representantes. Sin embargo, en lugar de extender los efectos de ese defecto a la totalidad de la ley, validó la mayor parte de la reforma y ordenó devolver al Congreso únicamente las disposiciones respecto de las cuales persistían dudas sobre la adecuada subsanación del vicio. El precedente resulta relevante porque confirma una constante de la jurisprudencia constitucional: cuando la irregularidad puede individualizarse, la Corte suele preferir remedios puntuales que preserven, en la mayor medida posible, las decisiones democráticas válidamente adoptadas.
La línea jurisprudencial de la Corte Constitucional en sus decisiones más recientes apunta hacia la preservación de la estabilidad de las finanzas públicas y el mantenimiento del orden macroeconómico, evitando consecuencias institucionales desproporcionadas cuando existen alternativas más compatibles con la seguridad jurídica y el principio democrático.
En este escenario, lo más probable es que la oposición u otros ciudadanos demanden el presupuesto que termine expidiéndose por decreto o el mecanismo que aplique el Ejecutivo. Si la controversia llega a los estrados del alto tribunal, y siguiendo esta doctrina, la Corte no tumbaría el Presupuesto General de la Nación en su totalidad. A lo sumo, devolvería o declararía la inconstitucionalidad exclusiva del artículo 65 objeto de la discordia. Una disposición que, si el Gobierno actúa con pragmatismo y responsabilidad fiscal, sencillamente debería inaplicar para evitar más fricciones innecesarias.
¿Quiere publicar su edicto en línea?
Contáctenos vía WhatsApp