Conozca el paso a paso para reclamar si un establecimiento le hacen un cobro duplicado
En estos casos, una de las principales dudas es quién debe responder por el dinero cobrado de más y qué puede hacer el consumidor para recuperarlo
09 de noviembre de 2026
Multas por instalar cámaras ocultas en espacios privados podrían llegar a $1.750 millones
Aunque no es una situación frecuente, a algunas personas les ha pasado que, al pagar un producto o servicio en un establecimiento comercial, reciben un cobro duplicado en su tarjeta de débito o crédito. El problema puede ser aún mayor cuando el consumidor advierte el movimiento duplicado, reclama ante el comercio o el banco y, pese a presentar los soportes de la transacción, no obtiene la devolución del dinero.
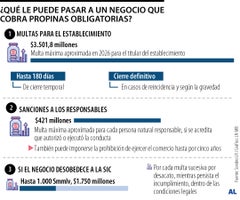
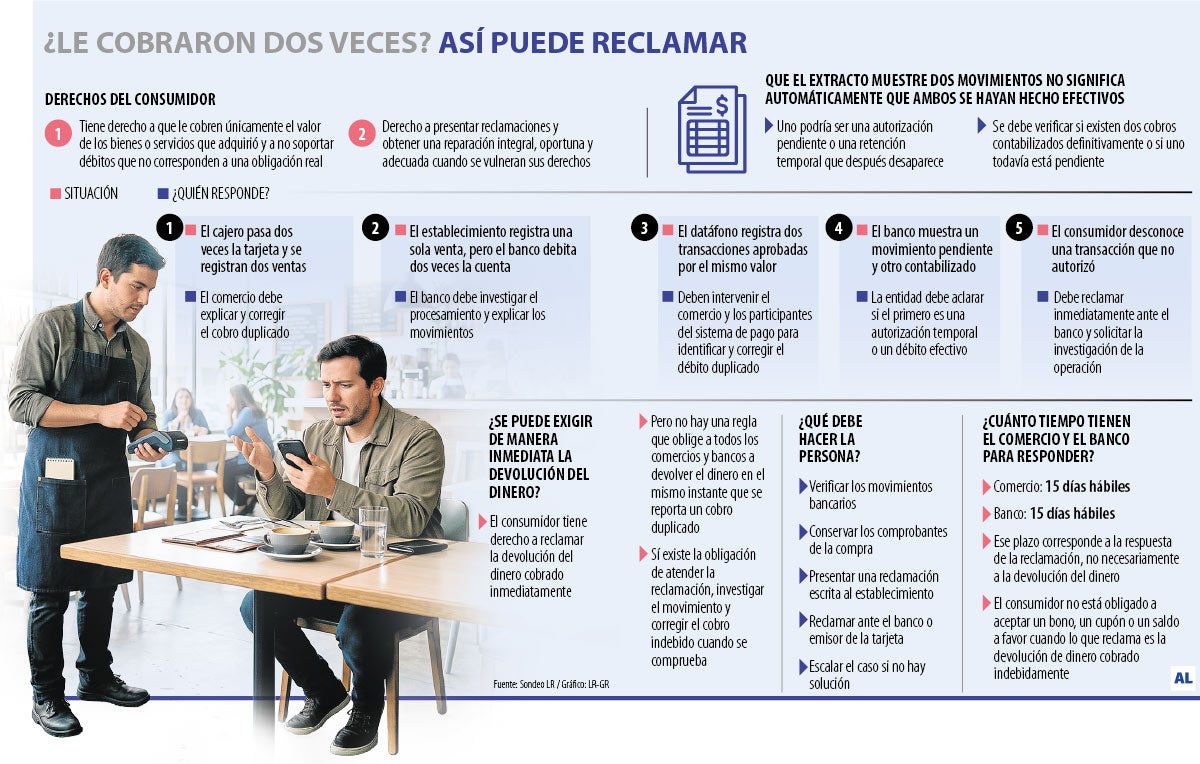
En estos casos, una de las principales dudas es quién debe responder por el dinero cobrado de más y qué puede hacer el consumidor para recuperarlo. Por lo que la responsabilidad dependerá de dónde se haya originado el error: si se trató de un cobro realizado dos veces por el establecimiento, de una falla en el datáfono o de un inconveniente en el procesamiento de la operación por parte de la entidad financiera. Por eso, es importante identificar el origen de la transacción y conservar los comprobantes de pago y los movimientos bancarios.
¿Qué puede hacer?
Daniela Melo, abogada de Centro Jurídico Internacional, explicó que cuando a un consumidor se le efectúa un doble cobro, este tiene derecho inicialmente a exigir de manera verbal ante el establecimiento “la restitución íntegra de la suma debitada extra, así como solicitar los eventuales costos asociados como comisiones o cuotas de manejo afectadas por el pago adicional”.
La abogada agregó que también se puede optar por formular una queja formal directamente ante el establecimiento o ante la entidad financiera. Asimismo, puede exigir soportes de la transacción, como lo pueden ser comprobantes de venta, vouchers o registros del datáfono.
“Si en definitiva ninguna de las acciones anteriormente mencionadas surte efecto, el consumidor puede interponer una denuncia o demanda ante la Superintendencia de Industria y Comercio, SIC, o acudir a la Defensoría del Consumidor Financiero del banco emisor”, señaló Melo.
¿Y si es una práctica reiterada?
En caso de que esta sea una práctica reiterada, Diego Andrés Navarro Rangel, abogado especialista en derecho administrativo, señaló que, en el caso de los establecimientos comerciales, la Superintendencia de Industria y Comercio, previa investigación administrativa, podría imponer las sanciones contempladas en la Ley 1480 de 2011. “Entre ellas se encuentran multas, el cierre temporal del establecimiento, en caso de reincidencia y atendiendo a la gravedad de las faltas, el cierre definitivo”, explicó.
El artículo 61 de la Ley 1480 de 2011 señala que las multas pueden ser de hasta 2.000 salarios mínimos mensuales legales vigentes ($3.501 millones); cierre temporal del establecimiento de comercio hasta por 180 días; en caso de reincidencia y atendiendo a la gravedad de las faltas, cierre definitivo del establecimiento de comercio o la orden de retiro definitivo de una página web portal en Internet o del medio de comercio electrónico utilizado; prohibición temporal o definitiva de producir, distribuir u ofrecer al público determinados productos; multas sucesivas hasta de 1.000 salarios mínimos mensuales legales vigentes ($1.750 millones) por inobservancia de órdenes o instrucciones mientras permanezca en rebeldía.
LOS CONTRASTES

Diego Andrés NavarroAbogado especialista en Der. Administrativo
“Cuando un establecimiento realiza dos débitos por una misma operación, sin que exista una segunda compra, estamos frente a un cobro indebido”.
Daniela MeloAbogada de Centro Jurídico Internacional
“Dentro de los derechos como consumidor está exigir que el comercio o la entidad bancaria le entregue soporte detallado de la transacción, como lo pueden ser comprobantes”.
En el caso de las entidades financieras, también se encuentran sometidas a un régimen especial de protección al consumidor financiero. De manera que, si una entidad bancaria incumple sus obligaciones legales, “presta deficientemente sus servicios o desatiende injustificadamente las reclamaciones, puede ser objeto de investigaciones y sanciones por parte de la Superintendencia Financiera de Colombia, conforme al régimen sancionatorio aplicable”, señaló Navarro.
Melo indicó que luego de la reclamación formal, el establecimiento contará con 15 días hábiles para dar respuesta. “Sin embargo, en la práctica comercial, muchos establecimientos y redes bancarias corrigen los duplicados procesando anulaciones dentro de un lapso de 24 a 72 horas si el reclamo se hace de forma inmediata”, explicó la abogada de Centro Jurídico Internacional.
El abogado hizo énfasis en que un cobro duplicado, por sí solo, no implica automáticamente una sanción. “Las autoridades deben investigar los hechos y establecer si existió una infracción. Sin embargo, la reiteración de estos comportamientos, la falta de respuesta y la negativa injustificada a reintegrar los recursos pueden ser elementos relevantes para determinar la responsabilidad”, detalló Navarro.
Antecedentes
Diego Navarro, abogado especialista en derecho administrativo, señaló que el establecimiento no puede imponer unilateralmente que la devolución se haga mediante un bono, un cupón, un saldo a favor o una nueva compra. “Si el consumidor pagó con tarjeta de débito o crédito, lo razonable es que el establecimiento gestione la anulación o devolución de la operación a través del mismo instrumento de pago, cuando técnicamente sea posible”, explicó el abogado.
¿Quiere publicar su edicto en línea?
Contáctenos vía WhatsApp